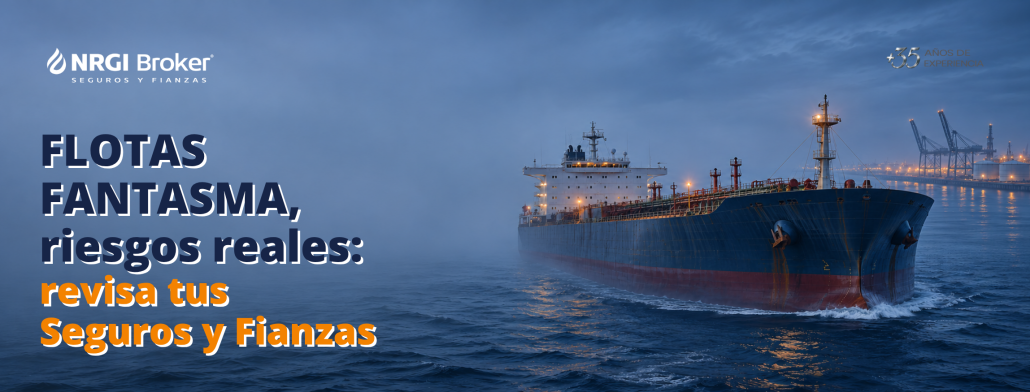
“FLOTAS SOMBRA”: El fenómeno que amenaza al sector marítimo y asegurador y exige respaldo contractual
Por
Bárbara Pérez | Gerente Técnico de Reaseguro | Especialista en Grandes Riesgos y Derecho Energético | NRGI Broker
Verónica Guerrero | Consultor Senior de Fianzas y Garantías | NRGI Broker
Fernanda Hernández | Especialista en Marketing Digital y Comunicación Estratégica | NRGI Broker
09 de noviembre de 2026 | 8 minutos de lectura
Desde hace décadas, la globalización ha interconectado el comercio, la cultura y la economía a escala mundial. Los transportes marítimos y aéreos han sido los grandes motores de este intercambio, respaldados siempre por normativas internacionales que garantizan operaciones equitativas y seguras.
En este entorno, la Organización Marítima Internacional (OMI) emite los convenios que regulan la navegación legal en aguas internacionales, destacando:
- SOLAS: Seguridad de la vida humana en el mar.
- MARPOL: Prevención de la contaminación por buques.
- STCW: Normas de formación, titulación y guardia para la gente de mar.
La tecnología detrás de la seguridad: El Sistema AIS
El Capítulo V (Regla 19.2.1) del Convenio SOLAS establece la obligación para cualquier embarcación de contar con medios automáticos para determinar y actualizar su posición en todo momento.
Hoy, esto se traduce en el Sistema de Identificación Automática (AIS). Para el sector asegurador internacional, mantener activo el AIS es un requisito indispensable antes de emitir cualquier póliza:
- En caso de siniestro, permite deslindar responsabilidades.
- Ayuda a determinar con precisión las causas reales del evento.
¿Qué es la “Flota Sombra” o “Flota Fantasma”?
A pesar de que apagar o manipular el AIS conlleva sanciones graves e invalida la cobertura del seguro, existen buques que desconectan intencionalmente este sistema para evadir radares. ¿El objetivo? Transportar mercancías provenientes de países o entidades sancionadas por organismos como la OFAC (EE. UU.) o listas de entidades sancionadas del Reino Unido, entre otros.
A estas embarcaciones —a menudo viejas, con mantenimiento deficiente y abanderadas en países con regulaciones laxas— se les conoce como la “Flota Sombra” o “Flota Fantasma”.
¿Cuáles son los riesgos principales?
- Falta de certificación internacional: No suelen contar con inspecciones de casas clasificadoras miembros de la IACS, disparando el riesgo de colisiones, abordajes e incendios.
- Falta de cobertura adecuada: Al operar fuera del marco legal, carecen del respaldo de un seguro de Protección e Indemnización (P&I) robusto para cubrir los daños que puedan ocasionar.
- Riesgo ambiental crítico: Al no poder atracar o fondear en puertos regulados, realizan operaciones de trasvase (ship-to-ship) de hidrocarburos en altamar. Un error en estas maniobras sin supervisión puede desencadenar desastres ecológicos masivos donde no hay un responsable claro ni garantías financieras para remediar el daño.
El reto para el sector asegurador
El rápido crecimiento de este fenómeno plantea un desafortunado dilema: cuando ocurren siniestros provocados o vinculados a la flota sombra, las aseguradoras tradicionales enfrentan serias dificultades para subrogarse y recuperar costos. Esto termina impactando las carteras de casco, carga y responsabilidad civil ambiental, afectando en última instancia a puertos, terminales y a toda la cadena de suministro global.
¿Qué opinas sobre este desafío? ¿Qué medidas adicionales deberían tomar las autoridades e instituciones financieras para mitigar el impacto de la flota sombra?
Puertos y terminales frente a un riesgo que llega desde el mar
El impacto de las flotas sombra puede alcanzar a los operadores portuarios, incluso cuando sus propias actividades son legítimas. Una colisión durante el atraque, un derrame en una zona de descarga o daños a instalaciones pueden interrumpir maniobras y generar reclamaciones. La exposición depende de la participación de cada empresa, de sus contratos y de las responsabilidades que legalmente le correspondan.
Por ejemplo, si una embarcación daña un muelle y queda fuera de servicio, el operador puede enfrentar costos de reparación y una reducción de ingresos. Recuperar esos recursos del responsable puede resultar complejo si existen estructuras de propiedad opacas o dudas sobre su respaldo asegurador. Este escenario ilustra la importancia de revisar tanto la prevención como la protección financiera de la terminal.
Seguros que conviene revisar en la operación portuaria
El análisis debe partir de las actividades reales del asegurado: administración de instalaciones, carga y descarga, almacenamiento, manejo de sustancias peligrosas o prestación de servicios portuarios. Entre las soluciones que pueden evaluarse se encuentran las siguientes:
Seguro de Puertos y Terminales y Responsabilidad Civil Portuaria. Conviene revisar el alcance sobre daños a terceros derivados de las operaciones, incluidos buques, mercancías y bienes bajo cuidado, custodia o control cuando estén expresamente amparados. El nombre del producto no sustituye la revisión de sus coberturas.
Seguro de Daños Materiales. Permite evaluar la protección de muelles, bodegas, instalaciones y equipos declarados frente a riesgos cubiertos. Las grúas y los equipos de maniobra pueden requerir coberturas específicas según su uso y características.
Seguro de Responsabilidad Ambiental. Debe analizarse el alcance para contaminación, gastos de limpieza y responsabilidades asegurables. Las afectaciones graduales, las sustancias manejadas y las operaciones de trasvase requieren una revisión particular.
Seguro de Pérdida de Beneficios. Puede respaldar pérdidas económicas derivadas de una interrupción cuando se cumpla el supuesto previsto en la póliza, habitualmente vinculado a un daño material cubierto. Las demoras, los cierres preventivos o las sanciones no quedan amparados de forma automática.
Seguro de Transporte de Mercancías. Corresponde revisar las etapas de tránsito, carga, descarga y almacenamiento temporal incluidas. La responsabilidad del operador y el seguro de la mercancía deben coordinarse para identificar vacíos de protección.
El seguro de Casco protege intereses relacionados con la embarcación, mientras que P&I responde a determinadas responsabilidades del armador u operador conforme a sus reglas. Por ello, verificar el seguro del buque y revisar las pólizas de la terminal son tareas complementarias: una no sustituye a la otra. En todos los casos deben revisarse límites, deducibles, exclusiones, territorialidad y cláusulas de sanciones.
Fianzas que respaldan los compromisos de puertos y terminales
La actividad portuaria también depende del cumplimiento de obligaciones en concesiones, permisos, contratos de obra, suministro y servicios. Las fianzas pueden garantizar obligaciones específicas frente a un beneficiario; su procedencia depende del instrumento aplicable, del texto de la garantía y de la evaluación de la afianzadora.
Concesiones o Permisos. Para garantizar las obligaciones que establezca el Título de Concesión o autorización correspondiente, cuando se admita esta forma de garantía.
Licitación. Para respaldar el sostenimiento de una propuesta y las obligaciones previstas en las bases de un concurso, cuando se solicite.
Anticipo. Para garantizar la debida inversión, el buen uso, la correcta aplicación, la amortización y, en su defecto, la devolución total o parcial del anticipo entregado a un contratista o proveedor, conforme al contrato y la póliza de fianza.
Cumplimiento. Para respaldar que cumpla de manera total o parical con todas las obligaciones, términos, plazos, condiciones y espeficificaciones pactadas en proyectos de ampliación, mantenimiento, suministro de equipos o servicios portuarios.
Buena Calidad. Para garantizar los defectos, fallas, vicios ocultos o mala calidad en los materiales o la mano de obra acorde a los términos establecidos en el contrato y la fianza.
Impacto Ambiental. Respalda el cumplimiento de las obligaciones, medidas de mitigación, condicionantes, planes de remediación o el cierre y abandono de un proyecto que puede generar afectaciones ecológicas.
Estas fianzas no cubren de manera general los daños que cause una flota sombra, ni sustituyen los seguros de responsabilidad civil o ambiental. Su función es garantizar la obligación expresamente afianzada y establecida en el contrato. Si cambian montos, plazos o alcances contractuales, debe notificarse a la Institución Afianzadora para hacer las modificaciones que según correspondan para evitar la novación de la fianza, es decir, la extinción de la fianza original.
Fianzas de cumplimiento: respaldo para los contratos portuarios
En puertos y terminales marítimas, las fianzas de cumplimiento respaldan las obligaciones de contratistas, proveedores y prestadores de servicios conforme a lo pactado en cada contrato. Pueden solicitarse en obras de ampliación o rehabilitación de muelles, suministro de equipos y servicios de mantenimiento de instalaciones portuarias.
Su alcance se vincula con las obligaciones de tiempo, forma y calidad expresamente garantizadas. Por ejemplo, en un contrato de mantenimiento de grúas, la fianza puede respaldar el cumplimiento de los trabajos y plazos convenidos, según el contrato y clausulado de la póliza. Ante un incumplimiento, el beneficiario puede presentar una reclamación, cuya procedencia será evaluada por la afianzadora conforme a los términos aplicables.
Para su emisión, se revisan el contrato y sus anexos, así como la capacidad técnica, financiera y legal del solicitante. NRGI Broker brinda acompañamiento para gestionar fianzas de cumplimiento acordes con el sector y el tipo de contrato.
Prevención y revisión documental antes de cada operación
Como parte de la gestión preventiva, conviene verificar la identidad y el número OMI del buque, su propietario y operador, la vigencia de certificados y la autenticidad del respaldo asegurador. Las inconsistencias en rutas, los cambios frecuentes de bandera, los periodos de desconexión del AIS y la documentación de origen de la carga ameritan aclaraciones y un análisis conjunto. Una señal aislada no demuestra por sí misma una operación ilícita. [3, 4]
Para la terminal, esta revisión debe acompañarse de contratos que definan responsabilidades, protocolos de respuesta a emergencias y un expediente actualizado de seguros y fianzas de sus contratistas. La aplicación de sanciones internacionales requiere analizar la jurisdicción y los vínculos de la operación; no todas las listas extranjeras se aplican de forma idéntica a una empresa mexicana.
Protección para las operaciones y respaldo para los compromisos
El fenómeno de las flotas sombra refuerza la necesidad de evaluar cómo un evento marítimo puede afectar las instalaciones, las mercancías y los compromisos de un puerto o terminal. Los seguros aportan respaldo frente a riesgos cubiertos y las fianzas garantizan obligaciones que se deriven de un título, autorización o contrato. Su coordinación debe responder a la operación y a los contratos de cada empresa.
En NRGI Broker acompañamos a las empresas del sector de Puertos y Terminales en la revisión de sus necesidades de seguros y fianzas. Acércate a nuestros especialistas para analizar las soluciones que requiere tu operación.
Protege tu operación portuaria y respalda tus compromisos. Escríbenos por WhatsApp y recibe asesoría sobre seguros y fianzas de cumplimiento para tu empresa.
Referencias
- Organización Marítima Internacional. (s. f.). Transpondedores AIS. https://www.imo.org/es/ourwork/safety/pages/ais.aspx
- Organización Marítima Internacional. (2015). Resolution A.1106(29). Revised guidelines for the onboard operational use of shipborne automatic identification systems (AIS). https://wwwcdn.imo.org/localresources/en/OurWork/Safety/Documents/AIS/Resolution%20A.1106%2829%29.pdf
- U.S. Department of the Treasury. (2023, 12 de octubre). Price Cap Coalition advisory for the maritime oil industry and related sectors. https://home.treasury.gov/news/press-releases/jy1797
- Office of Foreign Assets Control. (2025, 16 de abril). Guidance for shipping and maritime stakeholders on detecting and mitigating Iranian oil sanctions evasion. https://ofac.treasury.gov/system/files/2025-04/Iran%20Shipping%20Advisory_4162025.pdf


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!